بنك المغرب يدق ناقوس الحذر: توترات الشرق الأوسط تضغط على فاتورة المغرب الخارجية
الرباط: إستثمار
كشف بنك المغرب في تقريره الفصلي حول السياسة النقدية لشهر شتنبر 2026، عن استمرار الاقتصاد الوطني في مواجهة تداعيات بيئة دولية مضطربة، بفعل تصاعد التوترات الجيوسياسية في الشرق الأوسط، واستمرار اضطراب سلاسل التوريد العالمية، وما يرافق ذلك من تقلبات في أسعار الطاقة والمواد الغذائية والأساسية، غير أن المؤسسة النقدية أكدت في المقابل أن احتياطات الصرف تواصل تعزيز قدرتها على حماية التوازنات الخارجية للمملكة.
وأوضح التقرير أن الهدوء النسبي الذي أعقب الاتفاق المؤقت بين الولايات المتحدة وإيران لم يدم طويلا، بعدما عادت التوترات الدولية إلى الواجهة منذ بداية الفصل الثالث من سنة 2026، مع استئناف المواجهات في منطقة الخليج وتصاعد النزاع الروسي الأوكراني، وهو ما عمّق حالة عدم اليقين في الأسواق العالمية، وأعاد الضغط على أسعار المواد الأولية.
وفي سوق الطاقة، سجلت أسعار النفط، وخاصة خام برنت، تقلبات قوية نتيجة اضطراب حركة الملاحة عبر مضيق هرمز، والأضرار التي طالت منشآت الطاقة في بعض الدول المنتجة، قبل أن تتراجع حدة الارتفاعات بفضل الرفع التدريجي للإنتاج من طرف “أوبك+” وزيادة الإنتاج الأمريكي، إلى جانب استخدام جزء من المخزونات الاستراتيجية.
ويتوقع بنك المغرب أن يبلغ متوسط سعر برميل النفط حوالي 87,2 دولارا خلال سنة 2026، مقابل 68,2 دولارا سنة 2025، قبل أن ينخفض إلى حدود 73,5 دولارا سنة 2027، ما يعكس استمرار الضغوط على فاتورة الطاقة الوطنية خلال المرحلة المقبلة.
ولم تقتصر الضغوط على النفط، إذ يتوقع البنك المركزي استمرار ارتفاع أسعار الفوسفاط ومشتقاته خلال السنة الجارية، بفعل ارتفاع أسعار بعض المدخلات الأساسية، وعلى رأسها الكبريت والأمونياك، المرتبطين باضطراب سلاسل الإمداد نتيجة التوترات في الشرق الأوسط، فضلا عن استمرار القيود الصينية على صادرات الأسمدة الفوسفاطية.
كما ينتظر أن تعرف أسعار المواد الغذائية العالمية ارتفاعا بنسبة 2,3 في المائة خلال 2026، بسبب ارتفاع تكاليف الأسمدة وتوالي موجات الجفاف واضطرابات صادرات الحبوب عبر البحر الأسود.
وعلى مستوى المبادلات الخارجية، كشفت المعطيات المتوفرة إلى غاية يوليوز 2026 عن ارتفاع قوي في الواردات المغربية بنسبة 15,9 في المائة لتصل إلى 544 مليار درهم، مدفوعة بشكل أساسي بارتفاع فاتورة الطاقة التي قفزت بـ29,1 في المائة إلى 81,2 مليار درهم، إضافة إلى ارتفاع واردات المواد الخام، خاصة الكبريت، بنسبة 52,2 في المائة.
في المقابل، سجلت الصادرات نموا أقل حدة، إذ ارتفعت بنسبة 8,4 في المائة فقط لتصل إلى 299,4 مليار درهم، وهو ما أدى إلى تفاقم العجز التجاري بنسبة 26,5 في المائة ليبلغ 244,7 مليار درهم، مع تراجع معدل تغطية الواردات بالصادرات إلى 55 في المائة مقابل 58,8 في المائة سابقا.
ورغم اتساع العجز التجاري، استفادت الحسابات الخارجية للمغرب من استمرار الأداء الإيجابي لقطاعات أخرى، حيث واصل فائض الخدمات ارتفاعه بنسبة 13,2 في المائة ليبلغ 95,5 مليار درهم، مدعوما بتحسن مداخيل السياحة التي بلغت 79 مليار درهم بزيادة 13,4 في المائة، فضلا عن ارتفاع تحويلات المغاربة المقيمين بالخارج بنسبة 8,1 في المائة إلى 74,8 مليار درهم.
كما سجلت الاستثمارات الأجنبية المباشرة انتعاشا مهما، بعدما ارتفع صافي تدفقاتها بنسبة 58,5 في المائة ليصل إلى 29,5 مليار درهم، في مؤشر على استمرار جاذبية الاقتصاد الوطني للاستثمارات الخارجية.
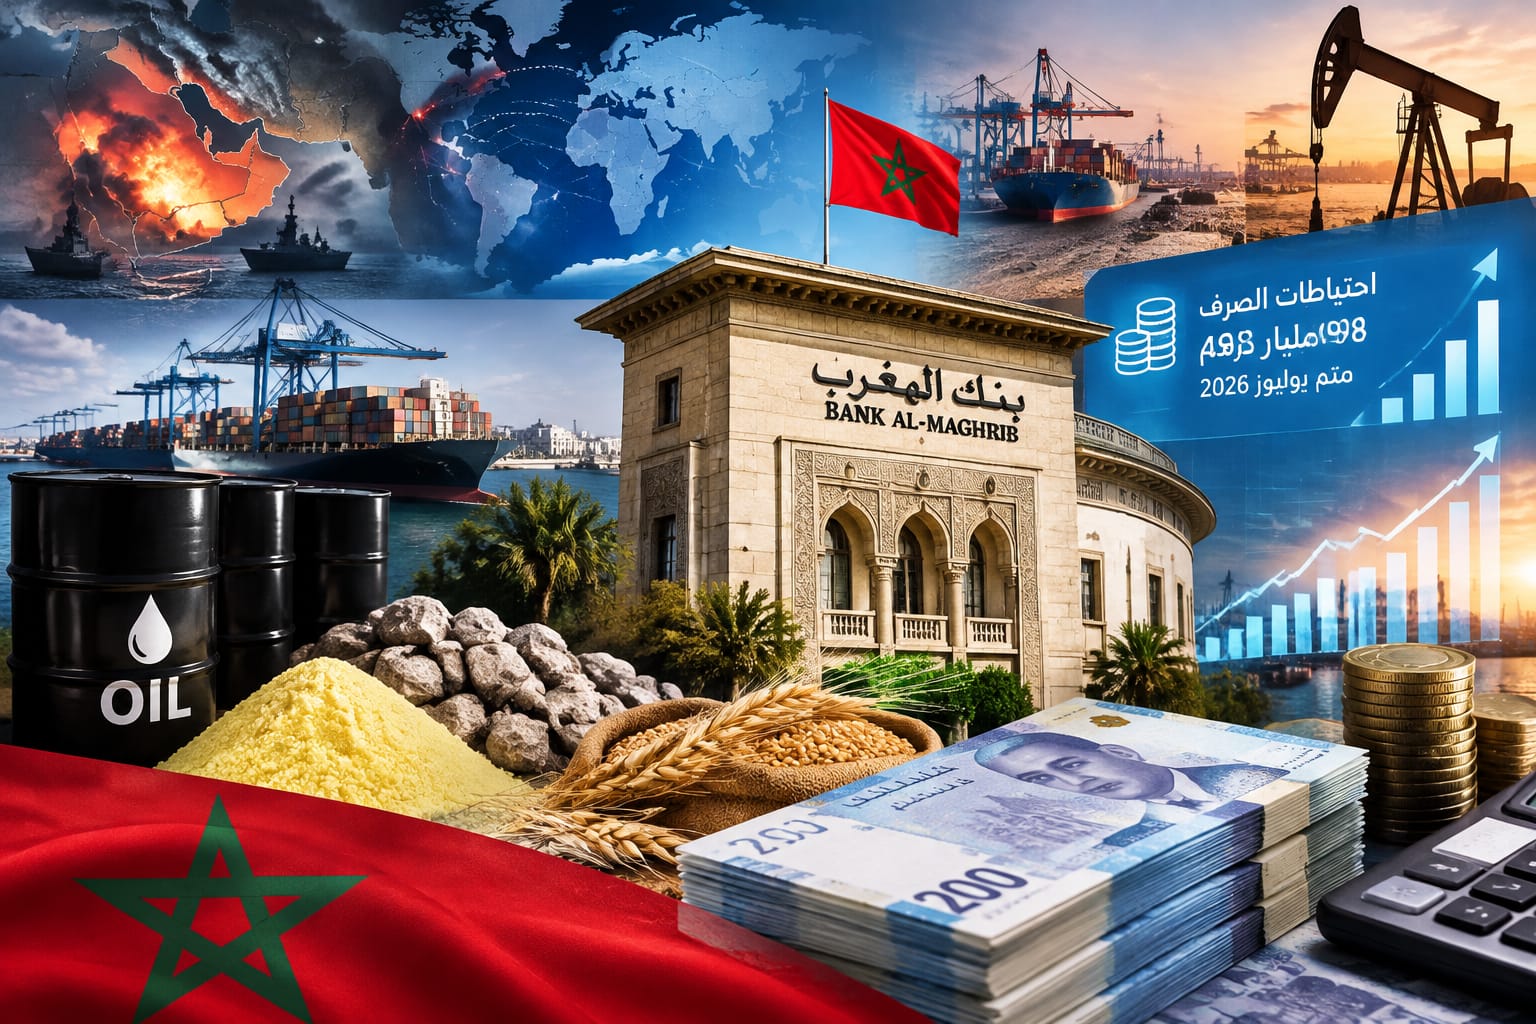
وفي ظل هذه التطورات، يتوقع بنك المغرب ارتفاع عجز الحساب الجاري من 2,4 في المائة من الناتج الداخلي الخام سنة 2025 إلى 4,6 في المائة سنة 2026، قبل أن يتراجع إلى 3 في المائة سنة 2027. ورغم هذه الضغوط، أكد التقرير أن احتياطات الصرف الرسمية تواصل تعزيزها، بعدما بلغت 498 مليار درهم في متم يوليوز 2026، بزيادة 22,7 في المائة مقارنة بالسنة الماضية، وهو ما يوفر تغطية تناهز خمسة أشهر و25 يوما من الواردات.
ويرتقب أن ترتفع هذه الاحتياطات إلى 502,8 مليار درهم نهاية 2026، بما يعادل حوالي 5,8 أشهر من الواردات، ثم إلى 515,3 مليار درهم نهاية 2027، شريطة تحقق التمويلات الخارجية المرتقبة لخزينة الدولة.
وفي قراءته للمخاطر المستقبلية، اعتبر مجلس بنك المغرب أن ميزان المخاطر يبقى مائلا نحو تباطؤ النمو في حال استمرار ضعف الاقتصاد العالمي وتصاعد التوترات الجيوسياسية، مقابل احتمال ارتفاع التضخم إذا استمرت أسعار الطاقة العالمية في الصعود وانتقلت آثارها إلى باقي مكونات الأسعار.
غير أن تأثير هذه الضغوط على القدرة الشرائية للأسر المغربية ظل محدودا إلى حدود الآن، بفضل الإجراءات الحكومية المرتبطة بدعم مهنيي النقل والحفاظ على أسعار غاز البوطان والكهرباء، حيث استقر معدل التضخم في حدود 0,3 في المائة خلال الأشهر الثمانية الأولى من السنة، مع توقع ارتفاع تدريجي إلى 0,7 في المائة خلال كامل 2026 وإلى 1,5 في المائة سنة 2027.
وعلى مستوى الطلب الداخلي، واصل استهلاك الأسر منحاه التصاعدي، بعدما ارتفع بنسبة 4,6 في المائة خلال الفصل الأول من 2026، مقابل 1,1 في المائة فقط خلال الفترة نفسها من السنة الماضية، مساهما بـ2,6 نقطة في النمو الاقتصادي. ويتوقع البنك أن يحافظ الاستهلاك على وتيرة قوية خلال الفصلين الثاني والثالث، مستفيدا من تحسن المداخيل الفلاحية وتراجع التضخم.
كما عرف سوق الشغل تحسنا نسبيا، بعدما تمكنت المقاولات من إحداث 406 آلاف منصب شغل بين الفصل الثاني من 2025 والفصل الثاني من 2026، ما ساهم في خفض معدل البطالة إلى 9,5 في المائة وطنيا، رغم استمرار ارتفاعها في صفوف الشباب لتصل إلى 27,2 في المائة.
ورغم هذه المؤشرات الإيجابية، يتوقع بنك المغرب تباطؤ وتيرة النمو الاقتصادي خلال السنوات المقبلة، من 4,9 في المائة سنة 2025 إلى 4,4 في المائة سنة 2026، ثم إلى 2,9 في المائة سنة 2027، نتيجة تراجع متوقع في القيمة المضافة الفلاحية بعد الأداء القوي المسجل خلال السنة الجارية.
ويعكس التقرير صورة اقتصاد مغربي يواصل الحفاظ على توازنه الخارجي بفضل احتياطات الصرف ومداخيل السياحة والتحويلات والاستثمارات، لكنه يبقى في الوقت نفسه معرضا لتقلبات الاقتصاد العالمي، خاصة في ظل استمرار أزمات الطاقة والغذاء والتوترات الجيوسياسية التي تعيد رسم حسابات المرحلة المقبلة.