63 مليار درهم تحت قبضة عملاقي البناء.. هل تحولت صفقات المغرب الكبرى إلى سوق مغلقة أمام المقاولات الصغرى؟
الرباط: خالد المعطاوي
تشهد سوق الأشغال العمومية والبنيات التحتية في المغرب واحدة من أكبر دورات الاستثمار في تاريخها، مع تدفق عشرات مليارات الدراهم على مشاريع الملاعب والمطارات والطرق والسكك الحديدية والسدود والمستشفيات والمنشآت المرتبطة بالاستعدادات لكأس العالم 2030.
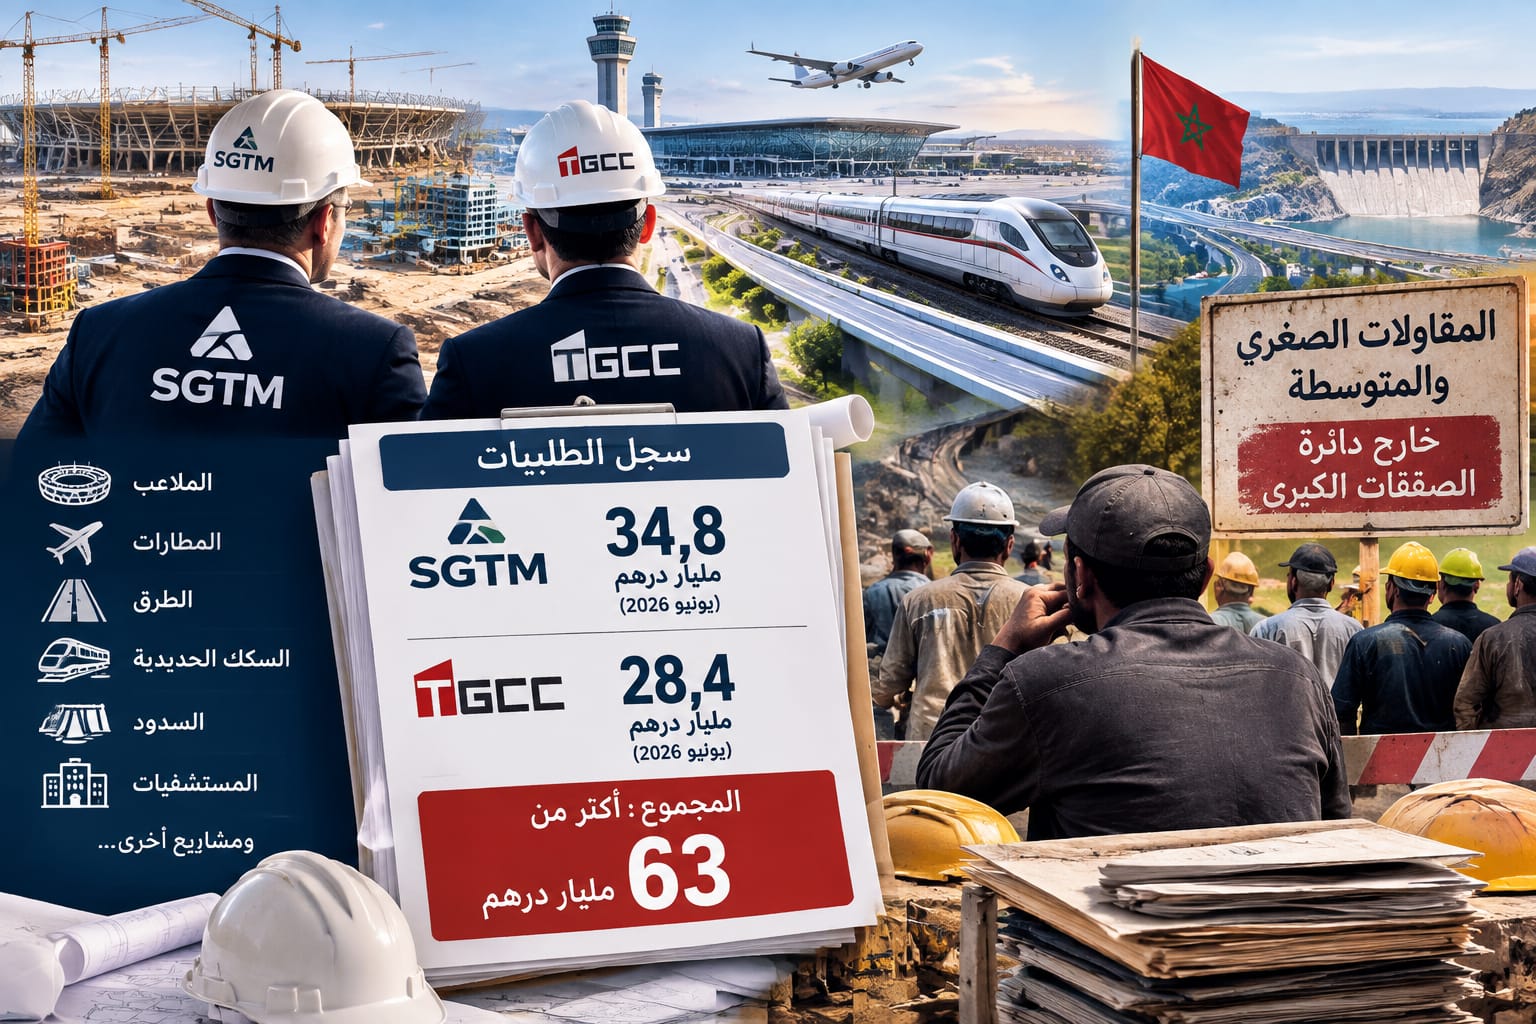
غير أن هذه الطفرة الاستثمارية، التي فتحت شهية العديد من الفاعلين الاقتصاديين، كشفت في المقابل عن تفاوت واضح في القدرة على الوصول إلى الصفقات الكبرى، بعدما أصبحت أسماء محددة تتصدر المشهد، وفي مقدمتها مجموعتا SGTM وTGCC اللتان راكمتا سجلات طلبيات تفوق 63 مليار درهم.
ففي الوقت الذي تتسابق فيه الدولة لتسريع إنجاز أوراش استراتيجية ضخمة، تجد آلاف المقاولات الصغرى والمتوسطة نفسها أمام حواجز يصعب تجاوزها، ترتبط أساسا بحجم المشاريع، وشروط التأهيل، والمراجع التقنية، والقدرة المالية على تحمل تكاليف الانطلاق قبل صرف مستحقات الصفقات.
وهكذا، لم يعد التنافس في سوق البناء والأشغال الكبرى مرتبطا فقط بالكفاءة التقنية، بل أصبح رهينا أيضا بحجم الشركة وقدرتها على تعبئة التمويلات والمعدات والموارد البشرية.
وتبرز أرقام سجل الطلبيات حجم التحول الذي عرفته هذه السوق. فقد أنهت مجموعة SGTM سنة 2025 بسجل طلبيات بلغ حوالي 35.1 مليار درهم، وظل هذا الرصيد مرتفعا عند حدود 34.8 مليار درهم نهاية يونيو 2026، ما يمنحها رؤية واضحة بشأن نشاطها المستقبلي. من جهتها، رفعت مجموعة TGCC سجل طلبياتها من 25.57 مليار درهم نهاية 2025 إلى حوالي 28.4 مليار درهم خلال النصف الأول من السنة الجارية، مستفيدة من توسع مجالات تدخلها، خصوصا بعد إدماج STAM-VIAS وتعزيز حضورها في مشاريع البنيات التحتية والهندسة المدنية والأشغال المائية.
وتعكس هذه الأرقام موقع المجموعتين داخل دورة استثمارية غير مسبوقة، حيث أصبحت المشاريع المرتبطة بالبنيات الرياضية والنقل والطاقة والماء والصحة تشكل محركا رئيسيا لسوق الأشغال. كما أن تكرار حضور الشركتين في عدد من المشاريع الكبرى، سواء بشكل مباشر أو ضمن تحالفات، عزز من رصيدهما التقني ومن قدرتهما على المنافسة في طلبات جديدة أكثر تعقيدا.
لكن قوة هذه المجموعات لا تكمن فقط في حجم رقم معاملاتها، بل في الحلقة التراكمية التي تنتجها الصفقات الكبرى. فالفوز بورش ضخم يمنح الشركة مرجعا تقنيا جديدا، ويرفع قدرتها على الاقتراض، ويمكنها من اقتناء معدات إضافية واستقطاب كفاءات أكثر، وهو ما يجعلها أكثر استعدادا للفوز بمشاريع أكبر مستقبلا. في المقابل، تجد المقاولات الأصغر نفسها داخل دائرة يصعب الخروج منها، إذ تحتاج إلى مشاريع كبرى لبناء مراجع قوية، لكنها تحتاج أيضا إلى تلك المراجع حتى تحصل على هذه المشاريع.
وتوضح بنية السوق أن المشاريع الاستراتيجية أصبحت تتطلب إمكانات تتجاوز الجانب التقني، إذ تحتاج إلى قدرة على توفير ضمانات بنكية مهمة، وتحمل تكاليف ضخمة خلال مرحلة بداية الأشغال، إضافة إلى امتلاك أساطيل من المعدات وخبرات قادرة على التعامل مع آجال تنفيذ صارمة. وهي شروط تجعل عدد المتنافسين الحقيقيين على الصفقات الكبرى محدودا مقارنة بعدد المقاولات الموجودة في القطاع.
وتكشف النتائج المالية للمجموعتين حجم الفارق أيضا على مستوى القوة الاقتصادية. فقد سجلت SGTM خلال سنة 2025 رقم معاملات موحدا بلغ 15.2 مليار درهم، ونتيجة صافية بقيمة 1.342 مليار درهم، بينما حققت TGCC منتجات استغلال موحدة بقيمة 12.382 مليار درهم ونتيجة صافية لحصة المجموعة بلغت 952 مليون درهم.
كما واصلت الشركتان تعبئة موارد مالية مهمة لمواكبة الأوراش الجديدة، في ظل ارتفاع حاجيات رأس المال العامل المرتبطة بمرحلة إطلاق المشاريع.
ويظهر هذا المعطى بوضوح في طبيعة العلاقة بين حجم الشركة والقدرة على المنافسة؛ فالمشروع الكبير لا يدر الأرباح بشكل فوري، بل يتطلب تمويلا مسبقا لاقتناء المواد وتجهيز الورش وأداء أجور العاملين قبل استرجاع المستحقات. لذلك أصبحت الملاءة المالية عاملا حاسما لا يقل أهمية عن الخبرة التقنية.
ورغم أن منظومة الصفقات العمومية تتضمن آليات تهدف إلى دعم المقاولات الصغيرة والمتوسطة، من بينها تخصيص نسبة من الصفقات لفائدتها، فإن ذلك لا يعني بالضرورة قدرتها على منافسة المجموعات الكبرى في المشاريع الاستراتيجية.
فالفارق بين الحصول على صفقات محدودة أو الاشتغال كمقاول من الباطن، وبين قيادة ورش بمليارات الدراهم، يظل مرتبطا بتراكم طويل من الخبرة والموارد.
وتطرح هذه الوضعية سؤالا مركزيا حول مستقبل النسيج المقاولاتي المغربي: هل ستؤدي الطفرة الحالية في الاستثمار العمومي إلى ظهور جيل جديد من المقاولات المتوسطة القادرة على الانتقال إلى مستوى المنافسة الكبرى، أم أنها ستزيد من تمركز السوق حول عدد محدود من الفاعلين؟
فالرهان لا يتعلق فقط بإنجاز الملاعب والمطارات والطرق والمنشآت الكبرى في الآجال المحددة، وإنما أيضا بضمان أن تتحول هذه الأوراش إلى فرصة لبناء منظومة مقاولاتية أكثر توازنا. فبينما تمنح المشاريع الكبرى للمجموعات الوطنية العملاقة فرصة التحول إلى فاعلين إقليميين قادرين على المنافسة خارج المغرب، يبقى التحدي قائما في خلق مسارات نمو تسمح للمقاولات الصغرى والمتوسطة بالصعود تدريجيا نحو دائرة المنافسة.
وبذلك، فإن “كعكة” الاستثمار العمومي الحالية لا تطرح فقط سؤال من يفوز بالصفقات، بل تطرح أيضا سؤالا أعمق حول كيفية توزيع القيمة الاقتصادية التي تنتجها هذه الدورة التاريخية من الأوراش، حتى لا تتحول الطفرة الاستثمارية إلى فرصة محصورة داخل دائرة ضيقة من الفاعلين، بل إلى رافعة حقيقية لتوسيع قاعدة المقاولات الوطنية القادرة على النمو.